
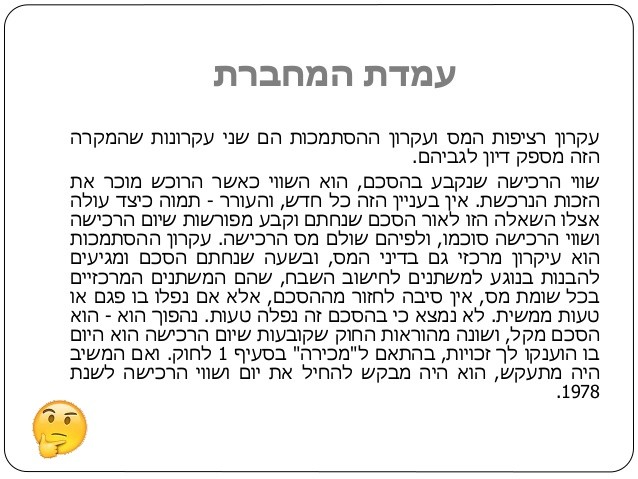
שווי הרכישה ויום הרכישה עקרון ההקבלה – שווי הרכישה לעניין מס הרכישה הוא שווי הרכישה לעניין מס שבח
הסדר מס בין הנישום לרשות מחייב
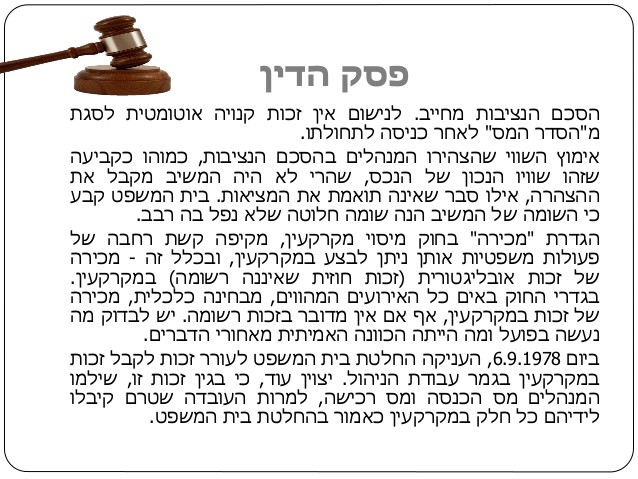
פסק הדין בעניין ברוך נ' מס שבח תל אביב (1) דן בהסדר מס בין הנישום לבין המשיב. משנקבעו יום הרכישה ושווי הרכישה, ונערכה שומת רכישה על פי הצהרת הנישום, הוא איננו יכול להתכחש לה ולטעון לשווי ויום אחר. פסק הדין מבסס את עקרון ההקבלה כאחד מעקרונות היסוד של החוק, באשר שווי הרכישה לעניין מס הרכישה הוא שווי הרכישה לרוכש בעת שימכור, לעניין חישוב מס השבח אצלו.


שווי הרכישה ויום הרכישה עקרון ההקבלה – שווי הרכישה לעניין מס הרכישה הוא שווי הרכישה לעניין מס שבח
© כל הזכויות שמורות לדורית גבאי · המאמר המלא באתר: www.doritgabay.com/purchase-value-and-purchase-date/

מומחית במיסוי מקרקעין. לשעבר סגנית מנהל מיסוי מקרקעין ברשות המסים. מלווה יחידים וחברות בתכנון מס, החזרי מס שבח ומחלוקות מול הרשות.
לתיאום פגישת ייעוץמאמרים נוספים בנושא
שווי שוק מול התמורה החוזית במקרקעין
מאת: דורית גבאי, רו"ח מבוא חוק מיסוי עסקאות מקרקעין קובע כי הכלל לקביעת השווי הוא שווי השוק של הזכויות הנרכשות או הנמכרות, כפי שנקבע בסעיף 1 לחוק מיסוי מקרקעין (1). הגדרת "שווי" של זכות במקרקעין היא הסכום הצפוי ממכירת הז…
לקריאה ←
העליון: בין שווי שוק לתמורה החוזית מוסכמת: גבולות ההכרה בעסקאות מקרקעין בין קרובים וקביעת שווי כאשר "הקוביות אינן מסתדרות"
מאת: דורית גבאי, רו"ח מבוא עסקאות קומבינציה בין צדדים קרובים מציבות אתגר מיסויי חריג: הפער בין התמורה המוצהרת בהסכם לבין "שווי השוק" שעל פיו מחושב המס בהתאם להגדרת "שווי" שבסעיף 1 לחוק מיסוי מקרקעין ( 1 ) , קובע כשתי חלו…
לקריאה ←
שיעורי מס שבח והדרך להפחתתו כחוק
מאת: דורית גבאי, רו"ח כעת נגיד צהריים טובים לרואת החשבון דורית גבאי, מומחית במיסוי מקרקעין ומס הכנסה והאוטוריטה שלנו בענייני נדל"ן. הנושאים איתך תמיד כל כך מעניינים ומורכבים, שמראים באמת כמה צריך אשת מקצוע כמוך. אז נתחיל…
לקריאה ←