
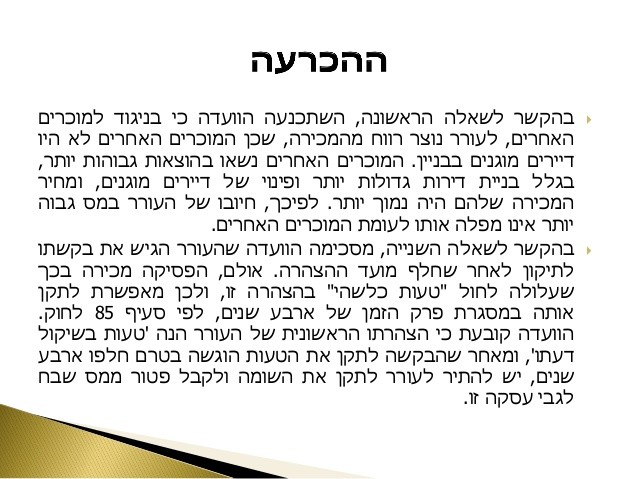
נישום יכול לתקן טעות שנפלה בהצהרתו העצמית בתוך ארבע שנים סעיף 85 לחוק מיסוי מקרקעין חל על 'טעות בשיקול הדעת' של נישום
בוועדת ערר מס שבח מקרקעין בחיפה, אייל עזר נגד מנהל מס שבח (1), נדון חיוב במס שבח על מכירת דירה, כאשר בהצהרה הראשונית טען העורר להפסד, ולאחר דחיית השומה העצמית על ידי המשיב, ביקש לתקן את השומה ולבקש פטור ממס שבח.

© כל הזכויות שמורות לדורית גבאי · המאמר המלא באתר: www.doritgabay.com/taxpayer-can-correct-a-mistake/

מומחית במיסוי מקרקעין. לשעבר סגנית מנהל מיסוי מקרקעין ברשות המסים. מלווה יחידים וחברות בתכנון מס, החזרי מס שבח ומחלוקות מול הרשות.
לתיאום פגישת ייעוץמאמרים נוספים בנושא
הצגת ראיות חדשות במסגרת ערעור בית המשפט העליון מזכיר: יש לשמור על כללי סדר הדין
מתנה שהיא לא מתנה עסקה מלאכותית בזיקה – תכלית החוק – ניתוח פסק הדין בעניין שמרת מאת: דורית גבאי, רו"ח מבוא פסק הדין רחל פרנקל ואח' נ' מנהל מס שבח מקרקעין (1) עוסק בשאלה טכנית-דיונית, אך בעלת השלכות מעשיות: האם ניתן לצרף …
לקריאה ←
זכות ייצוג מול מנהל מיסוי מקרקעין תורחב
ועקרונות להתרת הוצאות בניה מאת: דורית גבאי, רו"ח כעת נגיד צהרים טובים לרואת החשבון דורית גבאי, מומחית במיסוי מקרקעין ומס הכנסה והאוטוריטה שלנו בענייני מיסוי נדל"ן. אז באמת דורית, מי שלא מכיר אותך, את סוג של מנטורית בעולם…
לקריאה ←
בין פרוצדורה למהות: על פגמים היורדים לשורש ההליך המנהלי
מאת: דורית גבאי, רו"ח מבוא מערכת המיסוי נשענת על עקרונות יסוד של ודאות, שוויון ותקינות ההליך. עקרונות אלו אינם בגדר פרוצדורה טכנית בלבד, אלא לב ליבה של מערכת שלטונית ראויה. הפגיעה בתקינות ההליך המנהלי אינה רק פגם פורמלי,…
לקריאה ←